Dhaka ০৪:৩৮ অপরাহ্ন, বুধবার, ০৪ নভেম্বর ২০২৬, ২০ কার্তিক ১৪৩৩ বঙ্গাব্দ
ব্রেকিং নিউজ :
ডিসেম্বরের মধ্যে নতুন মজুরি কাঠামো চূড়ান্ত, শ্রমিকদের বেতন জানুয়ারি থেকে কার্যকর বড়দিন উদযাপনে খ্রিষ্টান কল্যাণ ট্রাস্টকে ৩ কোটি টাকা অনুদান দিলেন প্রধানমন্ত্রী কারখানা বন্ধের চক্রান্ত ও উসকানিকারীদের বিরুদ্ধে আইনি ব্যবস্থা নেওয়া হবে: সালাহউদ্দিন আহমদ পোশাকশিল্পে টানা অস্থিতিশীলতায় চরম উদ্বিগ্ন উদ্যোক্তারা দেশে কর্মক্ষম জনগোষ্ঠীর ৮৪ শতাংশ অনানুষ্ঠানিক খাতে নিয়োজিত: বিশ্বব্যাংক ভ্যাটসহ প্রতি ভরি ২২ ক্যারেট স্বর্ণের দাম দাঁড়াল ২ লাখ ২০ হাজার ৮৫৮ টাকা ডলারের বিনিময় হারে ঊর্ধ্বগতি, ব্যাংকের এমডিদের সতর্ক করলেন গভর্নর উদ্যোক্তাদের অনীহায় বেসরকারি খাতে ঋণ প্রবৃদ্ধি কমে ৪.১৭ শতাংশে চার মাসে রেমিট্যান্স প্রবাহে ১৪.৭ শতাংশ প্রবৃদ্ধি নবায়নযোগ্য জ্বালানি এখন আর শুধু সম্ভাবনা নয়, অনিবার্য বাস্তবতা: প্রধানমন্ত্রী

নগদ লেনদেনের ব্যয় ডিজিটাল ব্যবস্থার তুলনায় প্রায় ২৮ গুণ বেশি: বাংলাদেশ ব্যাংক

  • সর্বশেষ হালনাগাদ : ০৬:১৯:১৮ অপরাহ্ন, মঙ্গলবার, ২০ অক্টোবর ২০২৬
  • ১৭ বার দেখা হয়েছে

নগদ টাকার ওপর নির্ভরতা কমিয়ে ডিজিটাল লেনদেন বাড়ানো গেলে জাতীয় অর্থনীতিতে বিপুল পরিমাণ অর্থ সাশ্রয় করা সম্ভব বলে জানিয়েছে বাংলাদেশ ব্যাংক। কেন্দ্রীয় ব্যাংকের ‘দ্য কস্ট অব ক্যাশ স্টাডি ইন বাংলাদেশ: আ কম্পারেটিভ অ্যানালাইসিস অব ক্যাশ অ্যান্ড ডিজিটাল পেমেন্ট’ শীর্ষক নতুন এক গবেষণায় উঠে এসেছে যে, নগদ লেনদেন ব্যবস্থাপনায় যে ব্যয় হয়, ডিজিটাল লেনদেনের ক্ষেত্রে তার পরিমাণ প্রায় ২৮ ভাগের এক ভাগ মাত্র। অর্থাৎ নগদ লেনদেনের বার্ষিক ব্যয় ডিজিটাল ব্যবস্থার তুলনায় প্রায় ২৮ গুণ বেশি।

গবেষণার তথ্য অনুযায়ী, ২০২৩ সালে দেশে নগদ লেনদেনের পেছনে বার্ষিক মোট ব্যয় হয়েছিল প্রায় ১ লাখ ৭০ হাজার কোটি টাকা, যা ওই বছরের মোট দেশজ উৎপাদনের (জিডিপি) ৩ দশমিক ২৪ শতাংশ। এর বিপরীতে একই সময়ে ডিজিটাল লেনদেন ব্যবস্থার বার্ষিক পরিচালন ব্যয় ছিল মাত্র ৫ হাজার ৯৬৪ কোটি টাকা, যা জিডিপির শূন্য দশমিক ১১ শতাংশ। মাথাপিছু হিসাব অনুযায়ী, বছরে নগদ লেনদেনের পেছনে একজন মানুষের খরচ হয় ৯ হাজার ৯৩৮ টাকা, যেখানে ডিজিটাল লেনদেনে এই ব্যয় মাত্র ৩৪৮ টাকা।

বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক মো. সিরাজুল ইসলাম বাসসকে জানান, ব্যাংক নোট ছাপানোর কাঁচামাল আমদানি, পরিবহন, নিরাপত্তা নিশ্চিত করা এবং নিয়মিত ব্যবহারের ফলে পুরোনো ও ছেঁড়া নোটের পরিবর্তে নতুন নোট ছাপানোর কারণে রাষ্ট্রকে বড় অঙ্কের পুনরাবৃত্ত ব্যয় বহন করতে হয়। এছাড়া নগদ অর্থের কারণে সৃষ্ট ‘ছায়া অর্থনীতির’ ফলে বছরে প্রায় ৯৩ হাজার ৩০০ কোটি টাকার সম্ভাব্য রাজস্ব ক্ষতি হয়, যা জিডিপির ১ দশমিক ৭৭ শতাংশ। এই রাজস্ব ক্ষতির হিসাব বাদ দিলেও নগদ লেনদেনের ব্যয় ডিজিটাল পদ্ধতির তুলনায় প্রায় ১২ গুণ বেশি।

তবে গবেষণায় এও উল্লেখ করা হয়েছে যে, ডিজিটাল লেনদেনের ব্যয় বহুগুণ কম হলেও বর্তমানে এই ব্যবস্থার কিছু পরিচালনাগত ও আর্থিক সীমাবদ্ধতা রয়েছে। ডিজিটাল লেনদেন থেকে বার্ষিক আয় হয় প্রায় ২ হাজার ৩০০ কোটি টাকা, যার বিপরীতে পরিচালন ব্যয় প্রায় ৫ হাজার ৯৬৪ কোটি টাকা হওয়ায় প্রায় ৩ হাজার ৬৬৪ কোটি টাকার ঘাটতি রয়েছে। পাশাপাশি ব্যবসায়ীদের চড়া মাশুল বা চার্জ, অর্থ নিষ্পত্তিতে (Settlement) বিলম্ব, ইন্টারনেট সংযোগের অনির্ভরযোগ্যতা, বিভিন্ন পেমেন্ট প্ল্যাটফর্মের মধ্যে আন্তঃসংযোগের অভাব এবং গ্রাহকদের আস্থার সংকটের কারণে কাঙ্ক্ষিত গতি পাচ্ছে না ইলেকট্রনিক লেনদেন।

ডিজিটাল লেনদেনের প্রসার বাড়াতে এবং এর গ্রহণযোগ্যতা ও গ্রাহক সুরক্ষা নিশ্চিত করতে বাংলাদেশ ব্যাংক সম্প্রতি বেশ কিছু যুগান্তকারী পদক্ষেপ নিয়েছে। এর অংশ হিসেবে গত ১ অক্টোবর থেকে ‘বাংলা কিউআর’ কোডভিত্তিক লেনদেনে ইন্টারচেঞ্জ রেইমবার্সমেন্ট ফি বা মাশুল সম্পূর্ণ শূন্য শতাংশ নির্ধারণ করেছে কেন্দ্রীয় ব্যাংক। গবেষণায় বলা হয়েছে, কেবল প্রযুক্তিগত অবকাঠামো গড়ে তুললেই চলবে না; বরং ডিজিটাল লেনদেনকে পুরোপুরি সাশ্রয়ী, নিরাপদ, সহজলভ্য ও আস্থার প্রতীক করে তুলতে ব্যাংক, পেমেন্ট সেবাদাতা প্রতিষ্ঠান (MFS) এবং ব্যবসায়ীদের সমন্বিত উদ্যোগ গ্রহণ করতে হবে।
জনপ্রিয়

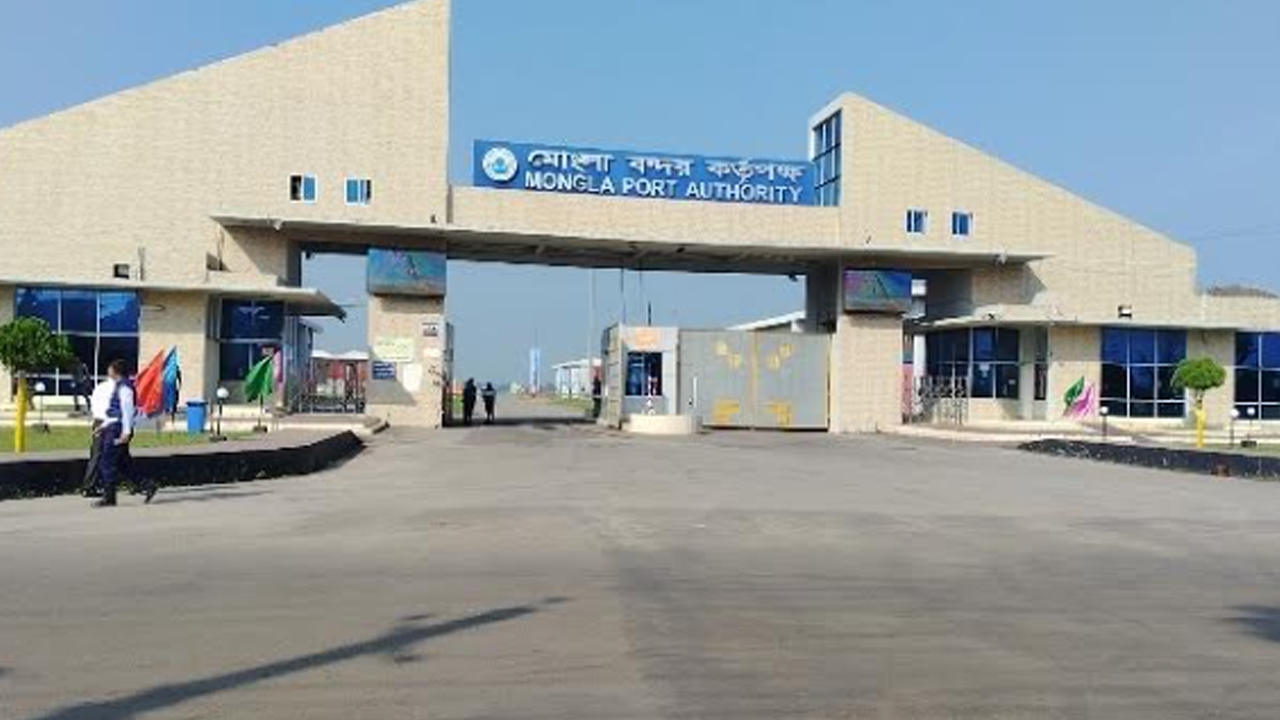
মোংলা বন্দরে দুটি আধুনিক কন্টেইনার জেটির ভিত্তিপ্রস্তর স্থাপন করবেন প্রধানমন্ত্রী

নগদ লেনদেনের ব্যয় ডিজিটাল ব্যবস্থার তুলনায় প্রায় ২৮ গুণ বেশি: বাংলাদেশ ব্যাংক

সর্বশেষ হালনাগাদ : ০৬:১৯:১৮ অপরাহ্ন, মঙ্গলবার, ২০ অক্টোবর ২০২৬

নগদ টাকার ওপর নির্ভরতা কমিয়ে ডিজিটাল লেনদেন বাড়ানো গেলে জাতীয় অর্থনীতিতে বিপুল পরিমাণ অর্থ সাশ্রয় করা সম্ভব বলে জানিয়েছে বাংলাদেশ ব্যাংক। কেন্দ্রীয় ব্যাংকের ‘দ্য কস্ট অব ক্যাশ স্টাডি ইন বাংলাদেশ: আ কম্পারেটিভ অ্যানালাইসিস অব ক্যাশ অ্যান্ড ডিজিটাল পেমেন্ট’ শীর্ষক নতুন এক গবেষণায় উঠে এসেছে যে, নগদ লেনদেন ব্যবস্থাপনায় যে ব্যয় হয়, ডিজিটাল লেনদেনের ক্ষেত্রে তার পরিমাণ প্রায় ২৮ ভাগের এক ভাগ মাত্র। অর্থাৎ নগদ লেনদেনের বার্ষিক ব্যয় ডিজিটাল ব্যবস্থার তুলনায় প্রায় ২৮ গুণ বেশি।

গবেষণার তথ্য অনুযায়ী, ২০২৩ সালে দেশে নগদ লেনদেনের পেছনে বার্ষিক মোট ব্যয় হয়েছিল প্রায় ১ লাখ ৭০ হাজার কোটি টাকা, যা ওই বছরের মোট দেশজ উৎপাদনের (জিডিপি) ৩ দশমিক ২৪ শতাংশ। এর বিপরীতে একই সময়ে ডিজিটাল লেনদেন ব্যবস্থার বার্ষিক পরিচালন ব্যয় ছিল মাত্র ৫ হাজার ৯৬৪ কোটি টাকা, যা জিডিপির শূন্য দশমিক ১১ শতাংশ। মাথাপিছু হিসাব অনুযায়ী, বছরে নগদ লেনদেনের পেছনে একজন মানুষের খরচ হয় ৯ হাজার ৯৩৮ টাকা, যেখানে ডিজিটাল লেনদেনে এই ব্যয় মাত্র ৩৪৮ টাকা।

বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক মো. সিরাজুল ইসলাম বাসসকে জানান, ব্যাংক নোট ছাপানোর কাঁচামাল আমদানি, পরিবহন, নিরাপত্তা নিশ্চিত করা এবং নিয়মিত ব্যবহারের ফলে পুরোনো ও ছেঁড়া নোটের পরিবর্তে নতুন নোট ছাপানোর কারণে রাষ্ট্রকে বড় অঙ্কের পুনরাবৃত্ত ব্যয় বহন করতে হয়। এছাড়া নগদ অর্থের কারণে সৃষ্ট ‘ছায়া অর্থনীতির’ ফলে বছরে প্রায় ৯৩ হাজার ৩০০ কোটি টাকার সম্ভাব্য রাজস্ব ক্ষতি হয়, যা জিডিপির ১ দশমিক ৭৭ শতাংশ। এই রাজস্ব ক্ষতির হিসাব বাদ দিলেও নগদ লেনদেনের ব্যয় ডিজিটাল পদ্ধতির তুলনায় প্রায় ১২ গুণ বেশি।

তবে গবেষণায় এও উল্লেখ করা হয়েছে যে, ডিজিটাল লেনদেনের ব্যয় বহুগুণ কম হলেও বর্তমানে এই ব্যবস্থার কিছু পরিচালনাগত ও আর্থিক সীমাবদ্ধতা রয়েছে। ডিজিটাল লেনদেন থেকে বার্ষিক আয় হয় প্রায় ২ হাজার ৩০০ কোটি টাকা, যার বিপরীতে পরিচালন ব্যয় প্রায় ৫ হাজার ৯৬৪ কোটি টাকা হওয়ায় প্রায় ৩ হাজার ৬৬৪ কোটি টাকার ঘাটতি রয়েছে। পাশাপাশি ব্যবসায়ীদের চড়া মাশুল বা চার্জ, অর্থ নিষ্পত্তিতে (Settlement) বিলম্ব, ইন্টারনেট সংযোগের অনির্ভরযোগ্যতা, বিভিন্ন পেমেন্ট প্ল্যাটফর্মের মধ্যে আন্তঃসংযোগের অভাব এবং গ্রাহকদের আস্থার সংকটের কারণে কাঙ্ক্ষিত গতি পাচ্ছে না ইলেকট্রনিক লেনদেন।

ডিজিটাল লেনদেনের প্রসার বাড়াতে এবং এর গ্রহণযোগ্যতা ও গ্রাহক সুরক্ষা নিশ্চিত করতে বাংলাদেশ ব্যাংক সম্প্রতি বেশ কিছু যুগান্তকারী পদক্ষেপ নিয়েছে। এর অংশ হিসেবে গত ১ অক্টোবর থেকে ‘বাংলা কিউআর’ কোডভিত্তিক লেনদেনে ইন্টারচেঞ্জ রেইমবার্সমেন্ট ফি বা মাশুল সম্পূর্ণ শূন্য শতাংশ নির্ধারণ করেছে কেন্দ্রীয় ব্যাংক। গবেষণায় বলা হয়েছে, কেবল প্রযুক্তিগত অবকাঠামো গড়ে তুললেই চলবে না; বরং ডিজিটাল লেনদেনকে পুরোপুরি সাশ্রয়ী, নিরাপদ, সহজলভ্য ও আস্থার প্রতীক করে তুলতে ব্যাংক, পেমেন্ট সেবাদাতা প্রতিষ্ঠান (MFS) এবং ব্যবসায়ীদের সমন্বিত উদ্যোগ গ্রহণ করতে হবে।